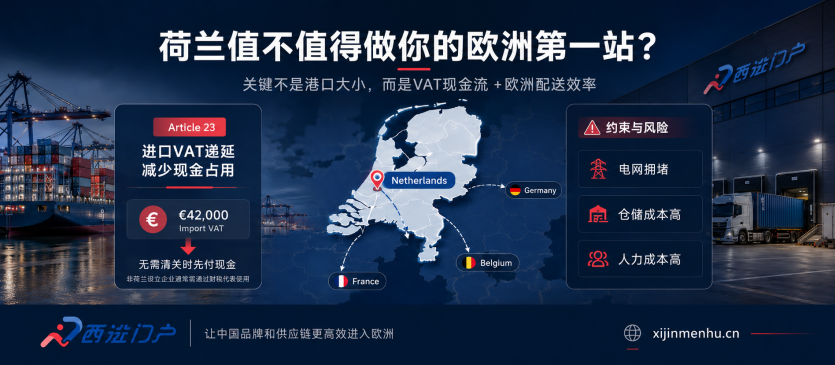
荷兰值不值得做你的欧洲第一站?
对中国进口商来说,真正要算的不是“鹿特丹有多大”,而是现金流、配送半径和落地成本
数据截至2026年8月
中国企业讨论欧洲物流布局时,荷兰几乎一定会进入候选名单。
通常听到的理由是:
鹿特丹港大、地理位置好、物流发达。
这些都是真的。
但对于一个持续从中国进口货物、再向欧洲多个国家销售的企业来说,荷兰有一个更容易直接算进Excel的优势:
进口增值税可以通过Article 23机制递延到VAT申报,而不是在清关时先支付现金。
这可能直接改变企业需要准备多少流动资金。
但荷兰也有几个必须同时算进去的问题:
它不是欧洲唯一能递延进口VAT的国家;仓储和人工成本不低;而且2026年的电网拥堵已经成为新仓库选址的现实约束。
所以真正的问题不是:
荷兰是不是欧洲最好的物流国家?
而是:
我的业务模型是否值得为荷兰的便利支付更高的运营成本?
1. Article 23为什么对进口企业这么重要?
正常进口时,企业需要处理进口VAT。
荷兰的 Article 23 permit(artikel 23-vergunning) 可以把进口VAT放到定期VAT申报中处理。
如果企业同时拥有完整的VAT抵扣权,那么同一期申报中:
申报进口VAT → 同时作为进项税抵扣
就可以避免在货物清关时先把这笔VAT支付给海关。
举一个简化例子。
假设:
每柜进口计税基础约 €200,000
VAT 21%
每月4柜
单柜对应的进口VAT约:
€42,000
每个月就是:
€168,000
如果没有递延机制,而这部分现金实际平均占用两个月,
企业需要额外准备大约:
€336,000流动资金。
如果资金成本按6%计算,
一年就是大约:
€20,000融资成本。
这只是简化模型,实际进口VAT计税基础还可能包含关税及相关费用。
但它说明了一个重要问题:
Article 23的价值首先不是“少交税”,而是“不需要提前占用现金”。
2. 中国公司不能直接申请Article 23,但可以通过财税代表使用
如果企业没有在荷兰设立,
不能自己直接申请Article 23许可。
荷兰税务机关明确允许外国企业通过 fiscal representative(财税代表) 使用这一机制。
荷兰主要有两种财税代表模式。
Limited fiscal representative
主要用于:
进口及紧随其后的相关供货。
使用这种结构时,外国企业在符合条件的情况下不需要自己在荷兰进行VAT登记,代表可以使用自己的Article 23许可处理相关进口。
General fiscal representative
代表范围更广,可以处理企业在荷兰发生的更多VAT事项,包括进口、欧盟内部交易以及其他需要申报的业务。
因此不能简单理解成:
Limited一定适合转运,General一定适合本地销售。
真正应该根据:
- 谁是进口方;
- 荷兰是否有本地销售;
- 是否向其他欧盟国家配送;
- B2B还是B2C;
- 是否使用OSS/IOSS;
来设计结构。
另外,财税代表需要向荷兰税务机关提供财务担保,并在一定范围内承担税务责任,因此代表在接受外国客户前通常会进行自己的风险审核。
所以报价时不要只问:
Fiscal representation一年多少钱?
还应该问:
需要什么担保?谁控制VAT流程?如果以后更换物流商或代表,迁移怎么做?
3. Article 23很有价值,但不是荷兰独有
这是很多介绍荷兰投资环境的文章容易忽略的一点。
比利时也有进口VAT递延机制 ET 14.000。获得授权以后,进口VAT可以进入定期VAT申报,而不是在进口时预付给海关。
波兰也存在根据VAT法 Art. 33a 将进口VAT直接放入VAT申报表结算的机制,但企业需要满足相应条件。
德国的情况不同。
德国目前可以使用进口税款的付款延期制度;对于获得相关付款延期的情况,进口VAT的到期日可以延后到进口月份之后第二个月的26日,但这仍然不是荷兰式的:
进口VAT直接在同一VAT申报中申报并抵扣。
德国政策层面已经提出建立更直接的抵扣模式,但截至2026年仍属于改革方向,而不是已经普遍实施的荷兰式机制。
所以:
荷兰的优势不是“只有荷兰可以递延进口VAT”。
更准确的是:
荷兰把成熟的VAT递延机制、鹿特丹港、报关生态和欧洲西北部配送网络组合在了一起。
这才是它作为欧洲入口的价值。
4. 鹿特丹仍然重要,但不要只看“欧洲最大港口”
2025年鹿特丹港总吞吐量为 4.284亿吨,同比下降1.7%。
与此同时,集装箱吞吐量增长 3.1%,达到 1420万TEU;按重量计算,集装箱货量则下降0.2%。
这说明2025年:
集装箱业务按TEU计算的表现明显好于部分大宗货物。
但这并不能证明:
鹿特丹已经从工业港转变成消费品分销港。
对中国企业真正有意义的是另一件事:
如果你的业务是:
中国进口 → 荷兰清关 → 欧洲多国配送
那么需要计算的是:
海运成本 + 港口费用 + 清关 + 仓储 + 欧洲陆运 + VAT资金占用
而不是:
港口排名第几。
5. 2026年选荷兰仓库,先问“有没有电”
这是现在荷兰最容易被低估的落地风险之一。
荷兰政府明确表示,全国很多地区存在电网拥堵,新建企业、扩建项目或需要更大电力连接的企业可能进入等待名单。荷兰还提供全国性的 Capaciteitskaart,可以查看不同地区的电网运输容量。
从 2026年7月1日 起,拥堵地区的新建或扩容连接还采用新的社会优先级机制;普通商业项目并不会自动获得优先权。
这对于以下项目尤其重要:
- 自动化仓库;
- 冷链;
- 大量充电设备;
- 电动叉车和卡车;
- 高耗电加工或包装作业。
所以在:
签仓库租约
之前,
应该先确认:
现有电力容量够不够?如果需要扩容,要等多久?
而不是签约以后才去申请。
一个租金很好的仓库,
如果自动化设备两年都拿不到需要的电力,
它就不是便宜仓库。
6. 土地和用工也不能按照十年前的荷兰理解
荷兰对大型物流设施的空间使用越来越强调集中布局和地方规划。
例如北布拉班特等地区已经对部分大型物流项目的扩建和新建设置空间限制;具体能否建设大型配送中心,需要看省级和地方规划,而不能只看是否找到土地。
用工方面也正在变化。
新的 Wtta 将从 2027年1月1日 起实施新的劳动力派遣市场准入制度;从2028年起,执法不仅针对没有准入资格的派遣公司,使用不合规派遣公司的客户企业也可能被处罚。
如果企业计划2026年底或2027年启动荷兰仓库,
那么现在选择:
Temporary Agency / Uitzendbureau
时,
就应该问:
这家供应商准备好满足新制度了吗?
荷兰可以使用灵活劳动力,
但不能再把:
大量廉价派遣工
当成一个无需验证的长期成本假设。
7. 2026年以后,“中国小包直邮 vs 欧洲仓”需要重新算
这一点对跨境电商尤其重要。
从 2026年7月1日 起,欧盟已经取消原来针对价值不超过€150商业小包的关税免税待遇。
但这里需要说准确:
在新的欧盟海关数据中心全面运行以前,欧盟暂时并不是对这些小包直接使用完整普通关税表,而是征收:
每个包裹中每一种不同关税子目类别 €3 的临时统一关税。
这项过渡措施计划从2026年7月1日运行至2028年7月1日左右,之后再转向正常关税体系。
例如:
一件包裹里10双相同类别袜子:
€3
如果同时包含:
袜子 + 裤子 + 电缆配件
属于3个不同关税类别,
则可能是:
€9。
另外,欧盟正在讨论的电商 handling fee 是另一件事,不应该和已经实施的€3临时关税混在一起。欧盟理事会明确指出,两者是不同措施。
IOSS也没有因此变成关税工具。
它解决的仍然主要是符合条件的小额B2C进口交易中的:
VAT申报和征收。
所以:
IOSS ≠ Customs Duty。
对于大量低价值中国小包而言,
2026年的变化确实削弱了一部分直邮模式的成本优势。
这意味着企业应该重新比较:
中国直邮
和
批量进口到欧盟仓库 + 本地履约
的真实总成本。
但不能直接得出:
荷兰仓一定更划算。
8. 什么情况下荷兰更值得考虑?
荷兰通常更值得认真测算,如果企业:
- 持续大量进口,进口VAT资金占用明显;
- 客户分布在德国、法国、比利时、荷兰等多个市场;
- 商品货值较高;
- SKU较多,需要欧洲中心仓;
- 对清关和多国配送能力要求高。
反过来,如果业务主要是:
- 单一国家销售;
- 低货值、大体积商品;
- 大量人工分拣、贴标或组装;
- 对仓储面积极度敏感;
- 项目需要大量新增电力容量;
那么:
荷兰的物流便利可能不足以覆盖它的额外成本。
这时比利时、德国、波兰或者直接在主要客户国落仓,都应该一起计算。
最后不要问“荷兰贵不贵”,算这4个数字
决定之前,把四项放进一个模型:
1. VAT资金占用
没有Article 23等递延机制时,
企业一年平均有多少现金被进口VAT占用?
2. 仓储与人工溢价
荷兰比其他候选国家一年贵多少?
3. 欧洲配送成本
从荷兰向真实客户所在地配送,
一年节省还是增加多少钱?
4. 运营约束
电力、土地、人员和本地合规,
会不会让项目延期或者增加额外投入?
最后比较:
VAT现金流收益 + 配送效率收益
是否大于:
仓储溢价 + 人力溢价 + 额外运营成本。
这比:
“鹿特丹是欧洲最大的港口”
有意义得多。
结语
荷兰仍然是中国企业建立欧洲进口和配送中心时非常值得比较的国家。
但真正的优势不是一个:
Port of Rotterdam
Logo。
而是:
进口VAT递延 + 港口和报关生态 + 多国配送位置
形成的组合。
同时,2026年的荷兰也必须面对:
电网拥堵、空间限制和更严格的劳动力派遣监管。
所以正确的问题不是:
荷兰是不是欧洲最好的第一站?
而是:
我的货值、进口频率、客户分布和运营方式,是否足以让荷兰的溢价变得划算?
这个问题没有统一答案。
但它完全可以算出来。
**免责声明:**本文提供一般市场、物流和税务结构信息,不构成税务、海关、法律或投资建议。进口VAT、财税代表、VAT登记、海关、用工及仓储要求取决于具体业务结构和所在国家,企业落地前应根据实际交易模式进一步确认。