没有欧盟公司,中国公司能不能自己进口和清关?
中国工厂给德国客户报 DDP。
货代说:“可以清关。”
公司也申请了 EORI。
很多企业最容易踩坑的地方,不是没有 EORI,而是把 EORI 当成了完整的进口方案。
真正需要确认的,不只是“能不能清关”,而是货物进入欧盟以后,相关责任到底由谁承担。
对于没有欧盟公司的中国企业来说,这才是判断“能不能自己进口”的关键。
先分清一票货里的几个角色
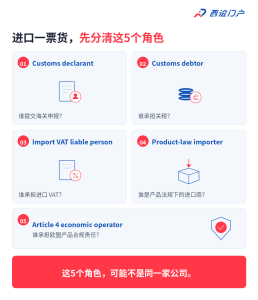
一批中国货进入欧盟,往往同时涉及多个不同角色。
合同写 DDP、DAP、CIF,或者货物所有权仍然属于中国公司,都不能自动决定这些法律角色。
谁付运费、谁拥有货物、谁负责海关申报、谁承担关税、谁承担进口 VAT、谁承担产品法规责任,必须分开判断。
这也是很多进口方案最容易出错的地方。
有 EORI,可以做什么?
中国公司可以取得欧盟 EORI。
对于没有在欧盟设立的企业,EORI 通常由企业计划首次进行相关海关操作的成员国签发。
一个经营主体原则上只有一个有效 EORI,用于欧盟海关业务,并不是每进入一个欧盟国家就重新申请一个。
但 EORI 解决的只是:
海关系统如何识别你。
它不等于:
你已经成为一家欧盟公司;
你已经获得某种“进口许可证”;
你可以自己完成所有进口申报;
你自动成为产品法规下的欧盟进口商;
你已经解决了 VAT 或产品合规责任。
所以,如果服务商只告诉你:
“先申请一个 EORI 就可以了。”
真正的问题还没有回答。
有 EORI,只说明海关知道你是谁。
它没有说明谁能申报、谁承担税费,也没有解决产品合规责任。
有 EORI,为什么还可能不能自己报关?
按照目前适用的 Union Customs Code,海关申报人原则上应当设立在欧盟海关领土内。
法规存在特定例外,但对于一家中国企业持续把商业货物进口并放行进入欧盟市场,不能简单理解成:
“有了 EORI,就可以像欧盟公司一样自己完成所有进口申报。”
现实中常见的一种解决方式是:
间接海关代理(indirect customs representation)。
这里需要分清两种代理方式。
直接代理:
代理人以你的名义、代表你办理。
间接代理:
代理人以自己的名义,但代表你办理。
对没有在欧盟设立的中国企业来说,间接代理尤其重要。
原因很现实。
在进口形成海关债务时,间接代理情况下,申报人和被代表的企业都会成为海关债务人。
这也解释了一个中国出口商经常遇到的问题:
为什么货代愿意运输,却不一定愿意替中国公司做间接海关代理?
因为他承担的已经不只是“帮你填一张报关单”。
他可能同时承担实际的海关责任。
所以在设计进口模式之前,应该先问服务商:
你们是否接受没有欧盟公司的中国企业,并提供 indirect customs representation?
不要只问:
“你们能不能清关?”
这两个问题完全不同。
欧盟海关规则已经进入过渡期
欧盟已经通过新的 Union Customs Code:
Regulation (EU) 2026/2108。
其完整名称为:
Regulation (EU) 2026/2108 of the European Parliament and of the Council of 16 September 2026 establishing the Union Customs Code and the European Union Customs Authority, and repealing Regulation (EU) No 952/2013。
也就是说,它不是对现行 Union Customs Code 的简单补充,而是新的海关法框架,并将取代 Regulation (EU) No 952/2013。
该法规已于2026年9月20日生效。
大部分规则从2027年9月21日起适用,部分规定则从2028年7月1日起适用。
因此,本文关于当前海关申报、间接代理和海关债务的分析,仍以目前适用的 Regulation (EU) No 952/2013 为基础。
但对于正在设计未来几年欧洲进口结构的中国企业,还要注意 EU Customs Data Hub 的分阶段上线。
从2028年7月1日起,远程销售进口商以及使用 IOSS 的相关主体将开始强制使用新的 Customs Data Hub 机制。
从2031年3月1日起,其他进口商、出口商以及过境程序相关主体可以开始自愿使用 EU Customs Data Hub。
从2034年3月1日起,这些主体原则上将必须通过 EU Customs Data Hub 提供相关海关数据。
这意味着,如果企业现在正在设计 DDP、欧洲仓储、自主进口或长期欧洲销售模式,不能只按照2026年的申报流程做未来五到十年的安排。
这并不意味着今天的进口结构马上失效。
但未来几年,海关数据如何提交、谁承担 importer 角色、谁提供相关信息,以及企业与海关代理之间的责任结构,都会逐步进入新的框架。
报 DDP 以前,先确认谁真正能完成进口
DDP 对中国制造商尤其容易产生误解。
按照 Incoterms® 2020,DDP 下卖方承担进口清关、关税以及相应进口手续。
但合同里写了 DDP,不会让欧盟的海关和税务规则自动改变。
例如德国客户要求:
“Please quote DDP Germany.”
中国工厂在报价以前,必须先把相关责任和结构确认清楚。
如果这些问题没有答案,“DDP”只是报价单上的三个字母,还不是一个可以落地的进口方案。
货到港以后,问题才真正开始。
EORI 和 VAT 是两条线
另一个常见误区是:
“已经有 EORI,是不是税务也解决了?”
没有。
EORI 是海关识别。
VAT 是税务。
两者不是一回事。
在进口环节,谁承担进口 VAT,要根据进口国家的 VAT 规则和具体交易结构判断。
而这里还有一个很容易被忽略的区别。
欧盟法院在 C-714/20 U.I. Srl 案中确认:
在间接海关代理的情况下,代理人与被代理企业根据 Article 77(3) UCC 承担的共同责任,针对的是关税债务。
这并不会自动让间接代理人同时对进口 VAT 承担连带责任。
对于进口 VAT,VAT Directive Article 201 规定,由进口成员国指定或认可的人员承担纳税义务。
也就是说,间接代理人是否同时承担进口 VAT,不能仅从海关法上的间接代理关系推导出来,还需要查看进口成员国的具体规定。
所以这两个问题必须分开问:
谁承担 customs debt?
和:
谁承担 import VAT?
答案不一定相同。
对于没有在相关成员国设立的企业,不同国家还可能有不同的 VAT 注册或税务代表要求。
所以不能用一个所谓“欧盟 VAT 方案”套所有国家。
一家中国企业完全可能出现这样的情况:
有 EORI;
有海关代理;
但 VAT 结构还没有解决。
因此,确定进口国家时,不应该只比较港口费和运费。
还要比较:
是否需要 VAT registration;
进口 VAT 如何支付;
进口 VAT 是否可以抵扣;
是否需要 fiscal representative;
后续在当地或跨境销售时会产生哪些 VAT 义务。
同一票货,经荷兰、德国或法国进入,商业目的可能一样,但税务和代理结构不一定一样。
最容易混淆的,是“清关进口”和“产品法规下的进口商”
这是整个问题里最重要的一点。
海关上的“进口”,和产品法规里的“进口商”,不是同一个概念。
欧盟产品法规下的进口商(importer),通常是:
设立在欧盟,并将来自第三国的产品投放欧盟市场的自然人或法人。
所以,一家只设立在中国的制造商,不会因为:
有 EORI;
承担运费;
支付关税;
使用 DDP;
委托货代清关;
就自动成为欧盟产品法规下的进口商。
而这个角色承担的也不只是物流责任。
对于适用相应产品法规的产品,欧盟进口商可能需要确认:
制造商已经完成相应 conformity assessment;
技术文件已经准备;
产品具有正确的标识;
追溯信息完整;
必要的说明和安全信息存在;
发现不合规后采取纠正措施;
配合市场监管机构。
所以必须把两个问题分开:
这批货谁清关?
和:
这个产品在欧盟法规下谁是 importer?
答案可能完全不同。
中国公司可以安排货物进口,不代表它自己就能承担所有欧盟“进口商”法律责任。
还要确认:欧盟境内有没有承担 Article 4 责任的经济运营商
对于部分受欧盟协调法规管辖的产品,仅仅解决清关、VAT 和“谁是进口商”还不够。
根据 Regulation (EU) 2019/1020 第4条,相关产品投放欧盟市场时,必须有一个设立在欧盟的经济运营商承担规定的产品合规任务。
这个角色可能是:
设立在欧盟的制造商;
欧盟进口商;
制造商正式指定的授权代表;
或者,在前面这些角色都不存在时,符合条件的 fulfilment service provider。
这里有一个很容易被误解的地方。
Fulfilment service provider 不等于任何一家欧洲仓库,也不等于普通货代。
按照 Regulation (EU) 2019/1020 的定义,fulfilment service provider 需要在商业活动中提供以下服务中的至少两项:
仓储;
包装;
地址处理;
发货。
而且它本身不拥有相关产品。
同时,法规明确将邮政服务、包裹递送服务以及货物运输服务排除在这一概念之外。
也就是说:
仅仅提供运输、国际货运或者货代服务,不会让一家企业因为运输这批货就成为 Article 4 下的 fulfilment service provider。
如果同一家物流企业除了运输以外,还实际提供仓储、包装、地址处理、发货等符合定义的服务,则需要根据其实际业务模式判断它是否属于 fulfilment service provider。
所以,如果一家中国企业没有欧盟公司,也没有欧盟进口商或授权代表,却希望自己控制库存并通过欧洲 fulfilment 服务直接向客户发货,就必须明确:
谁是真正符合 Article 4 要求的欧盟经济运营商?
在符合定义和适用条件时,fulfilment service provider 可能成为这一角色,并承担相应的产品合规任务。
其名称和地址也需要按照法规要求出现在产品、包装、包裹或随附文件上。
因此,选择欧洲 fulfilment 服务商时,还应该问:
你们是否属于 Regulation (EU) 2019/1020 所定义的 fulfilment service provider?
你们是否愿意并能够承担 Article 4 下的 economic operator 责任?
不要默认:
“已经有欧洲货代。”
或者:
“货已经进了欧洲仓库。”
就意味着产品法规要求已经解决。
海关代理可以解决海关代理问题。
运输公司可以解决运输问题。
但这些角色不会自动解决 Article 4 要求的欧盟经济运营商问题。
一个实际例子:中国 LED 工厂卖到德国
假设一家深圳工业照明制造商向德国销售 230V LED high-bay light。
它没有德国公司,也没有其他欧盟子公司。
这类产品通常会涉及低电压指令(LVD)、RoHS 等欧盟产品法规,因此不仅要考虑海关和 VAT,也要考虑产品法规下的欧盟经济运营商责任。
可以出现三种完全不同的结构。
模式 A:德国客户自己进口
中国工厂销售给德国经销商。
德国经销商负责进口。
这时通常最清楚:
德国客户处理进口手续;
使用自己的海关和 VAT 结构;
产品法规下的进口商角色,也更容易落在欧盟买方体系中;
Article 4 所要求的欧盟经济运营商角色,也通常更容易明确。
对中国工厂来说,这通常是最简单的结构。
代价是:
你无法完全控制进口成本、最后一公里以及客户最终的 landed price。
模式 B:中国公司组织进口,但没有欧盟公司
中国企业希望按接近 DDP 的方式向德国客户交付,或者自己承担更多进口和交付环节。
这时不能只找一家物流公司。
至少需要确认进口结构中的关键责任是否都已经被明确。
如果使用欧洲 fulfilment 服务商,还要确认:
这家服务商是否符合 Article 4 中 fulfilment service provider 的定义;
其提供的是单纯运输服务,还是实际包含仓储、包装、地址处理、发货等服务;
以及它是否愿意承担相应责任。
如果这些问题只解决了一半,进口结构还没有完成。
模式 C:中国企业建立欧盟本地主体
如果企业开始:
每月持续进口;
服务很多欧洲客户;
在欧盟持有库存;
从欧洲仓库销售;
处理退货;
提供售后和备件;
自己控制终端售价,
那么需要计算的已经不只是:
“成立一家欧盟公司多少钱?”
更应该比较:
继续使用多个外部代理的总成本、管理复杂度和责任风险,是否已经高于建立本地运营结构。
到了这个阶段,是否设立欧盟公司,才值得作为成本和运营效率问题重新计算。
它不是“进入欧洲必须先注册公司”的问题。
在接受 DDP 订单以前,直接问服务商这8个问题
这部分可以直接发给海关代理、税务顾问或物流商。
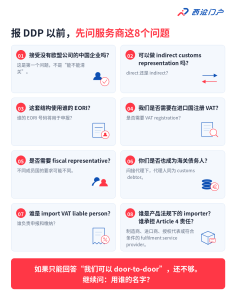
如果一个服务商只能回答:
“我们可以 door-to-door。”
还不够。
如果他说:
“税和清关我们都包了。”
继续问:
用谁的名字?
这个问题往往比价格更重要。
一个特别实用的检查方法:把每个号码和公司名称写出来
不要让进口方案只停留在:
“China company + freight forwarder + Germany warehouse”。
拿一张纸,把每一个角色具体写出来:
Seller:_______
Buyer:_______
EORI holder:_______
Customs declarant:_______
Indirect representative:_______
Customs debtor:_______
Import VAT liable person:_______
Product-law importer:_______
Article 4 economic operator:_______
Warehouse / fulfilment provider:_______
如果其中某一行没人能填,
这就是进口方案里还没有解决的问题。
没有欧盟公司,中国企业也可以设计进口结构
真正的问题从来不是:
“有没有 EORI?”
而是进口结构里的关键责任是否已经全部落实。
对于偶尔向一个欧洲客户供货,让客户自己进口,通常是最简单的结构。
如果中国企业想提供 DDP、控制库存、从欧洲仓库销售,或者自己承担越来越多进口责任,就应该先把上述角色全部画出来,再决定:
继续使用外部代理,
还是建立欧盟本地运营主体。
有 EORI,只说明海关知道你是谁。
它没有回答:
货进入欧盟以后,谁真正对它负责。
关于西进门户
西进门户帮助中国企业寻找欧洲海关、VAT、产品合规、EPR、仓储物流和本地运营服务商。
欢迎随时联系我们。
资料说明
信息截至:2026年10月13日
本文讨论的是一般 B2B 进口结构,用于帮助企业识别进口方案中需要确认的不同角色和责任。
具体企业是否需要 EORI、VAT 注册、税务代表、间接海关代理、欧盟进口商或 Article 4 economic operator,需要根据进口成员国、产品、交易结构和供应链角色分别判断。